


“Los que vienen a Asunción generan basura que pagan los 200.000 asuncenos”
En una entrevista del 13 de abril de 2026, Pérez fue consultado sobre la situación tributaria de Asunción y sostuvo que unas 250.000 personas pagan impuestos en la ciudad, mientras unas 400.000 viven en ella y más de un millón ingresan diariamente para trabajar. Luego vinculó esa población flotante con la generación de residuos:
La afirmación, recurrente en entrevistas de Pérez, parte de un dato que sí está documentado: Asunción recibe diariamente una población muy superior a la que reside en la ciudad. La presión que ejerce la población flotante sobre los servicios municipales es real y está reconocida por la propia Municipalidad.
Lo engañoso aparece cuando esa situación se transforma en una cuenta lineal según la cual una cantidad determinada de “asuncenos que pagan impuestos” debe financiar la basura producida por todos quienes ingresan diariamente a la ciudad.
Camilo mezcla datos sobre población, generación de residuos y recaudación municipal que de manera aislada, son correctos, pero en conjunto presentan el financiamiento del servicio de recolección como si dependiera exclusivamente de personas físicas residentes que pagan impuestos, simplificando la generación de residuos a un tema individual, cuando la estructura tributaria, de tasas municipales y categorización de servicios de recolección es más amplia.
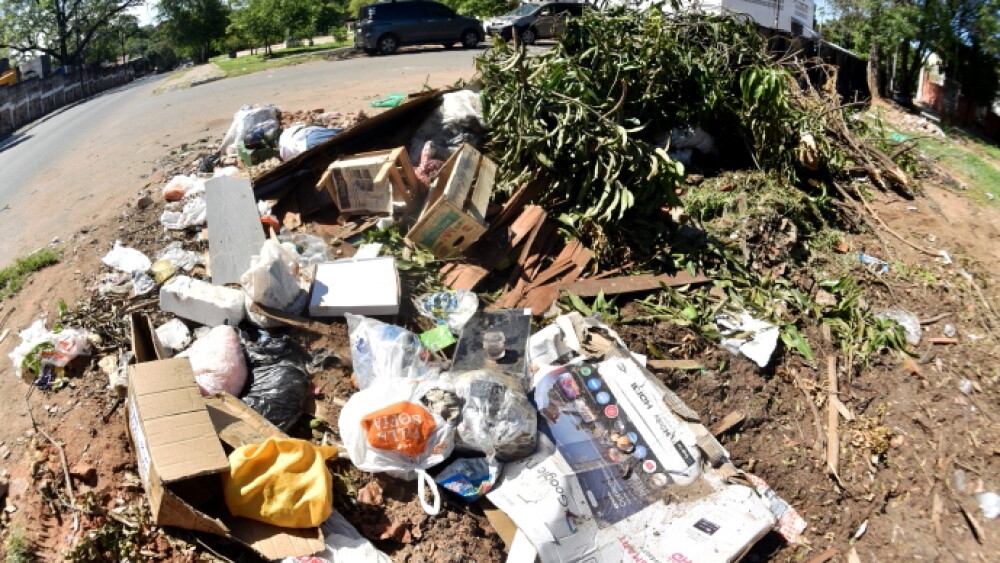
Los visitantes generan menos de la mitad de basura
En una publicación oficial, la Municipalidad estimó que alrededor de 1.500.000 personas del Área Metropolitana que ingresan diariamente a la capital por motivos laborales generan unas 300 toneladas adicionales de residuos por día, que se sumaban a las aproximadamente 732 toneladas generadas por los 460000 asuncenos.
El servicio de recolección no es uniforme
La segunda cuestión que queda simplificada en la afirmación de Pérez es la propia prestación del servicio de recolección: o existe un único servicio de recolección idéntico para todos los usuarios ni una única categoría de generador de residuos.
Camilo no contempla que la Municipalidad estableció cuatro categorías de contribuyentes para el servicio: A, viviendas; B, inmuebles alternativos y pequeños negocios; C, grandes generadores; y D, servicio diferencial. La categoría D comprende establecimientos que requieren recolección al menos una vez por día y, en muchos casos, dos o tres veces en 24 horas. Entre ellos se encuentran hoteles, supermercados, centros comerciales, bares, industrias y edificios. El servicio diferencial, al implicar un despliegue mayor de recursos tiene un costo de prestación superior.
Esto es relevante porque la afirmación de Pérez asume la uniformidad del servicio y la generación de residuos para todos los tipos de personas (jurídicas, físicas, residentes y no residentes).
“Contribuyente” no equivale a “persona física que vive en Asunción”
Esto se relaciona con otra afirmación del candidato: “200.000 personas mantienen a 1.800.000”; datos cercanos a la realidad, la cual, bajo análisis, resulta engañosa.
El 13 de abril, Pérez cuestionó la estructura tributaria de Asunción y planteó:“Es imposible que 200.000 personas paguen el impuesto para 1.800.000 personas que usan la ciudad, ¿verdad?”. Sí, la propia Municipalidad ha utilizado cifras similares. En 2024 informó que tenía unos 450.000 contribuyentes registrados, de los cuales aproximadamente 220.000 estaban al día, mientras que alrededor de dos millones de personas ingresaban diariamente a la capital.
Pero la conclusion que Camilo extrae de estos números es inexacta. Como fue explicado, “contribuyente” no equivale necesariamente a “persona física”. La Municipalidad distingue expresamente entre personas físicas y jurídicas dentro de su universo tributario.
En segundo lugar, los contribuyentes no aportan todos la misma cantidad de dinero. El sistema tributario municipal comprende distintos impuestos, tasas y obligaciones asociadas a propiedades, actividades económicas, vehículos y otros hechos imponibles. Por lo tanto, no existe una relación matemática según la cual cada uno de los 200.000 contribuyentes deba financiar en partes iguales los servicios (de cualquier tipo) utilizados por 1,8 millones de personas. La propia Municipalidad ha informado, por ejemplo, de cuentas empresariales con deudas de cientos de millones de guaraníes.
Mientras que el problema fiscal que describe Pérez es real —una ciudad que presta servicios a una población usuaria mucho mayor que su población residente—, pero la comparación “200.000 contribuyentes contra 1.800.000 usuarios” no demuestra por sí sola que el sistema sea imposible de sostener cuando un porcentaje de los aportantes son grandes establecimientos de contribuciones millonarias.
La estructura tributaria municipal comprende distintos impuestos, tasas y obligaciones vinculadas a inmuebles, actividades comerciales, profesionales, vehículos y otros hechos imponibles. La Ley Orgánica Municipal enumera, entre otros, el impuesto inmobiliario, las patentes comerciales, industriales y profesionales, las patentes de rodados, el impuesto a la construcción y el impuesto a la publicidad y propaganda. Ley N.º 3966/2010, Orgánica Municipal Esto significa que no puede equipararse automáticamente el número de contribuyentes.
El problema real: una presión adicional que necesita ser cuantificada
Demostrar que existe una carga adicional no equivale a demostrar cuánto debe recibir la ciudad en concepto de compensación. Para establecer esa cifra sería necesario determinar, entre otros elementos, cuánto cuesta efectivamente atender a la población flotante, qué servicios son utilizados por ella, cuánto se recupera mediante impuestos y tasas, cuánto corresponde a los distintos tipos de contribuyentes y cuánto representa ese costo dentro del presupuesto municipal.
El propio informe técnico-jurídico del Ministerio de Economía sobre el proyecto de Ley de Compensación Anual por Capitalidad señaló que la iniciativa debía ser analizada en términos de impacto financiero y que el proyecto presentado no permitía determinar por sí solo todos los efectos presupuestarios de la compensación propuesta. Informe técnico-jurídico del Ministerio de Economía sobre la Ley de Compensación Anual por Capitalidad
_______________
También te puede interesar:
