


El intendente de Villa Elisa, Sergio Estigarribia, afirmó que la Municipalidad mantenía sus obligaciones financieras al día y que la única deuda vigente correspondía a bonos emitidos durante administraciones anteriores. Sin embargo, una revisión de los documentos presupuestarios de la propia comuna revela que, en 2025, bajo su administración, ingresaron G. 4.000 millones provenientes de crédito interno.
Además, los informes de ejecución de egresos de 2026 registran pagos por amortización de deuda con el sector privado, diferenciados de los correspondientes a los bonos municipales. Solo entre abril y mayo, los pagos acumulados por ese concepto aumentaron G. 1.785 millones.
La afirmación se califica como engañosa, porque presenta una descripción incompleta de las operaciones financieras municipales. Aunque los documentos no demuestran que la administración estuviera atrasada en sus pagos, sí confirman que durante la gestión de Estigarribia se recibieron recursos provenientes de endeudamiento y se atendieron obligaciones distintas de los bonos heredados.
La afirmación verificada
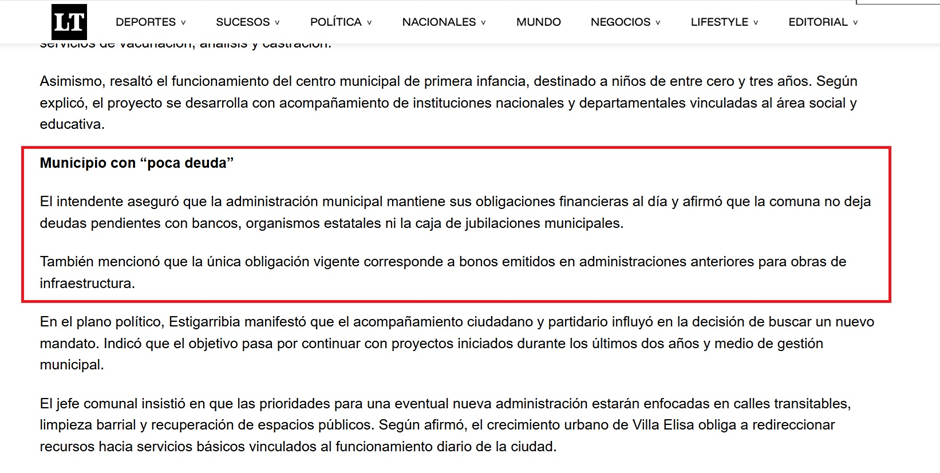
En una entrevista publicada el 18 de mayo de 2026, bajo el apartado «Municipio con poca deuda», Estigarribia se refirió a la situación financiera de la Municipalidad de Villa Elisa.
La publicación señala que el intendente aseguró que la administración municipal mantenía sus obligaciones financieras al día y que la comuna no dejaba deudas pendientes con bancos, organismos estatales ni la Caja de Jubilaciones Municipales.
También mencionó que la única obligación vigente correspondía a bonos emitidos durante administraciones anteriores para financiar obras de infraestructura.
Esta verificación se concentra en la descripción de las obligaciones financieras municipales y, particularmente, en la presentación de los bonos heredados como la única deuda de la institución.
Para comprobarlo, se analizaron las ejecuciones presupuestarias de ingresos y egresos correspondientes a 2025 y 2026, publicadas por la Municipalidad.
La Municipalidad recibió G. 4.000 millones mediante crédito interno en 2025
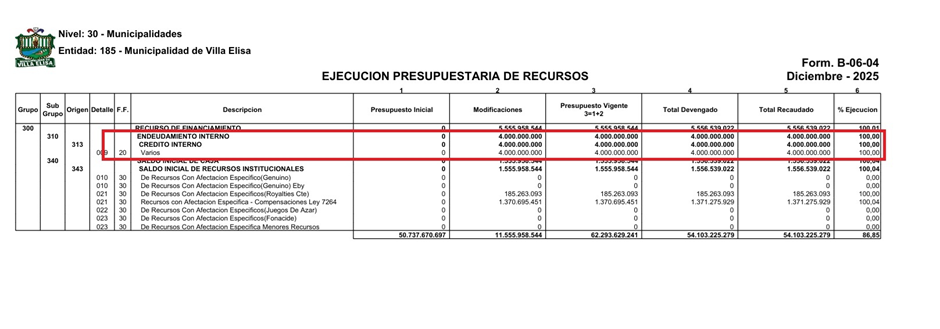
La ejecución presupuestaria de recursos correspondiente a diciembre de 2025 contiene un registro que contradice la idea de que las operaciones de financiamiento municipal se limitaron a obligaciones heredadas.
En la tercera página del documento, dentro del grupo 300, «Recurso de financiamiento», aparece el subgrupo 310, «Endeudamiento interno», y el origen 313, «Crédito interno».
El informe registra un presupuesto inicial de G. 0, modificaciones por G. 4.000 millones y un total recaudado de G. 4.000 millones, equivalente al 100% de ejecución.
Este último dato es determinante: los recursos no aparecen únicamente como una autorización para contratar financiamiento, sino como dinero efectivamente recaudado por la Municipalidad durante el ejercicio fiscal 2025.
La ejecución presupuestaria de enero de ese mismo año no registraba ingresos bajo el concepto de crédito interno. Por lo tanto, los G. 4.000 millones fueron incorporados y recaudados entre febrero y diciembre.
Sergio Estigarribia, quien recientemente fue reelegido para ser intendente de Villa Elisa por otro periodo, asumió la Intendencia en septiembre de 2023, después de la administración de su hermano Ricardo Estigarribia, actual gobernador de Central. En consecuencia, el ingreso de esos recursos se produjo durante su propio período de gobierno.
Los documentos distinguen la deuda privada de los bonos municipales
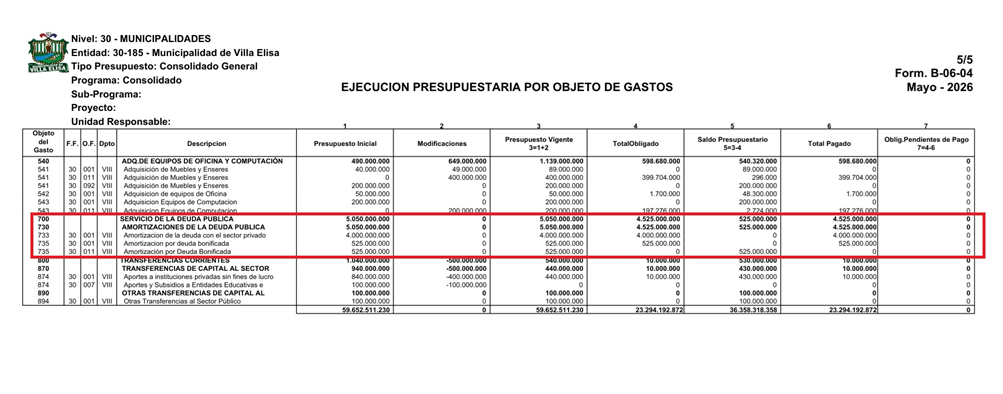
La ejecución presupuestaria de egresos correspondiente a diciembre de 2025 muestra que la Municipalidad destinó G. 4.000 millones a la amortización de deuda con el sector privado durante ese ejercicio.
Los pagos aparecen identificados bajo el objeto del gasto 733, denominado «Amortización de la deuda con el sector privado».
En el mismo informe, las obligaciones correspondientes a bonos municipales figuran en otra partida: el objeto 735, «Amortización por deuda bonificada», con G. 1.050 millones pagados.
La diferencia es relevante porque la propia contabilidad municipal distingue los pagos de deuda con el sector privado de las amortizaciones correspondientes a bonos.
Sin embargo, los informes no identifican los contratos asociados a cada partida. Por ello, no corresponde asumir que los G. 4.000 millones ingresados como crédito interno en 2025 son necesariamente la misma operación que figura en las amortizaciones de ese año.
Lo que sí permiten establecer es que la Municipalidad registró ingresos por endeudamiento interno durante la administración de Estigarribia y pagos de obligaciones financieras bajo conceptos diferentes de los bonos.
Los pagos de deuda privada continuaron en 2026
La revisión de las ejecuciones presupuestarias de 2026 permite comprobar que la Municipalidad siguió realizando pagos de deuda con el sector privado.
Hasta marzo, las amortizaciones acumuladas bajo el objeto del gasto 733 alcanzaban G. 2.000 millones. En abril, el monto ascendió a G. 2.214.620.184 y, al cierre de mayo, llegó a G. 4.000 millones.
La comparación entre abril y mayo revela que durante ese último mes se registraron pagos adicionales por G. 1.785.379.816 correspondientes a amortización de deuda con el sector privado.
En paralelo, la amortización de deuda bonificada figuraba separadamente, con G. 525 millones pagados hasta mayo.
Los intereses también estaban diferenciados. El informe de mayo consigna G. 108.986.302 pagados por intereses de deuda con el sector privado y G. 279.012.312 por intereses de deuda bonificada.
De esta manera, los documentos oficiales confirman que durante 2026 la Municipalidad destinó recursos al pago de capital e intereses de obligaciones clasificadas separadamente de los bonos municipales.
Estar al día no significa no tener deudas
Una distinción importante para interpretar las declaraciones de Estigarribia es que mantener las obligaciones financieras al día no equivale a carecer de préstamos.
Una administración municipal puede cumplir regularmente con sus cuotas y, al mismo tiempo, mantener compromisos financieros derivados de operaciones crediticias.
Los documentos examinados no permiten afirmar que Villa Elisa estuviera atrasada en sus pagos. Por el contrario, registran desembolsos destinados a amortizar capital e intereses.
El aspecto cuestionado no es, por lo tanto, el cumplimiento de los vencimientos, sino la descripción de las obligaciones municipales como si estuvieran limitadas a bonos emitidos por administraciones anteriores.
La ejecución de ingresos de 2025 demuestra que durante la gestión de Estigarribia se recibieron G. 4.000 millones mediante crédito interno. Por su parte, los informes de egresos muestran que la Municipalidad realizó pagos de deuda con el sector privado durante 2025 y 2026.
Aunque las ejecuciones mensuales no identifican el saldo contractual de cada préstamo en la fecha de la entrevista, sí permiten reconstruir operaciones financieras relevantes que no aparecen reflejadas en la descripción de la deuda municipal recogida en la publicación.
Por qué la afirmación es engañosa
La afirmación del intendente Sergio Estigarribia es engañosa porque toma una verdad parcial —que la Municipalidad mantiene sus cuentas al día y cumple con los pagos de los bonos heredados, sin registrar estado de morosidad— pero omite e invisibiliza que durante su propia gestión ingresó un crédito interno por G. 4.000 millones (registrado en la Ejecución Presupuestaria de Recursos de 2025 y amortizado en la de Egresos de 2026).
Al presentar públicamente los bonos de administraciones anteriores como la única deuda del municipio, la declaración genera la impresión de que la actual administración no recurrió al endeudamiento con el sector privado, independientemente del motivo que lo originó, cuando los balances contables oficiales demuestran que sí se contrató y ejecutó crédito interno bajo su mandato.
Fuentes documentales
- Entrevista a Sergio Estigarribia publicada el 18 de mayo de 2026, apartado «Municipio con poca deuda».
- Municipalidad de Villa Elisa. Ejecución presupuestaria de recursos, enero de 2025.
- Municipalidad de Villa Elisa. Ejecución presupuestaria de recursos, diciembre de 2025.
- Municipalidad de Villa Elisa. Ejecución presupuestaria de egresos, diciembre de 2025.
- Municipalidad de Villa Elisa. Ejecuciones presupuestarias de egresos, marzo, abril y mayo de 2026.
_______________
También te puede interesar:
